Domain weg-zu-dir.de kaufen?
Wir ziehen mit dem Projekt
weg-zu-dir.de um.
Sind Sie am Kauf der Domain
weg-zu-dir.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain weg-zu-dir.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Brändi Stiftung Brändi Caminos - Der Weg ist das Ziel! - Neue Version 296584Produktbeschreibung Brändi Caminos ist ein 3D-Taktikspiel aus Holz für 2 oder 4 Personen. Ziel des Spiels ist es, mit den eigenen ... 1 x Brändi Caminos - Der Weg ist das Ziel! - Neue Version Sprache: deutsche Version Anleitung in: (teilw62,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter

-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **


Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Wie viel Selbstbehalt bei Unterhalt?
Wie viel Selbstbehalt bei Unterhalt? Der Selbstbehalt ist der Betrag, den eine Person behalten darf, um ihren eigenen Lebensunterhalt zu bestreiten, bevor sie Unterhalt zahlen muss. In Deutschland beträgt der Selbstbehalt für erwerbstätige Personen derzeit 1.160 Euro pro Monat. Für nicht erwerbstätige Personen liegt der Selbstbehalt bei 960 Euro pro Monat. Es gibt jedoch auch Ausnahmen und Sonderregelungen, je nach individueller Situation. Es ist wichtig, sich mit einem Anwalt oder einer Beratungsstelle zu beraten, um die genauen Regelungen und Berechnungen zu verstehen. **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
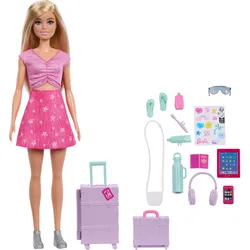
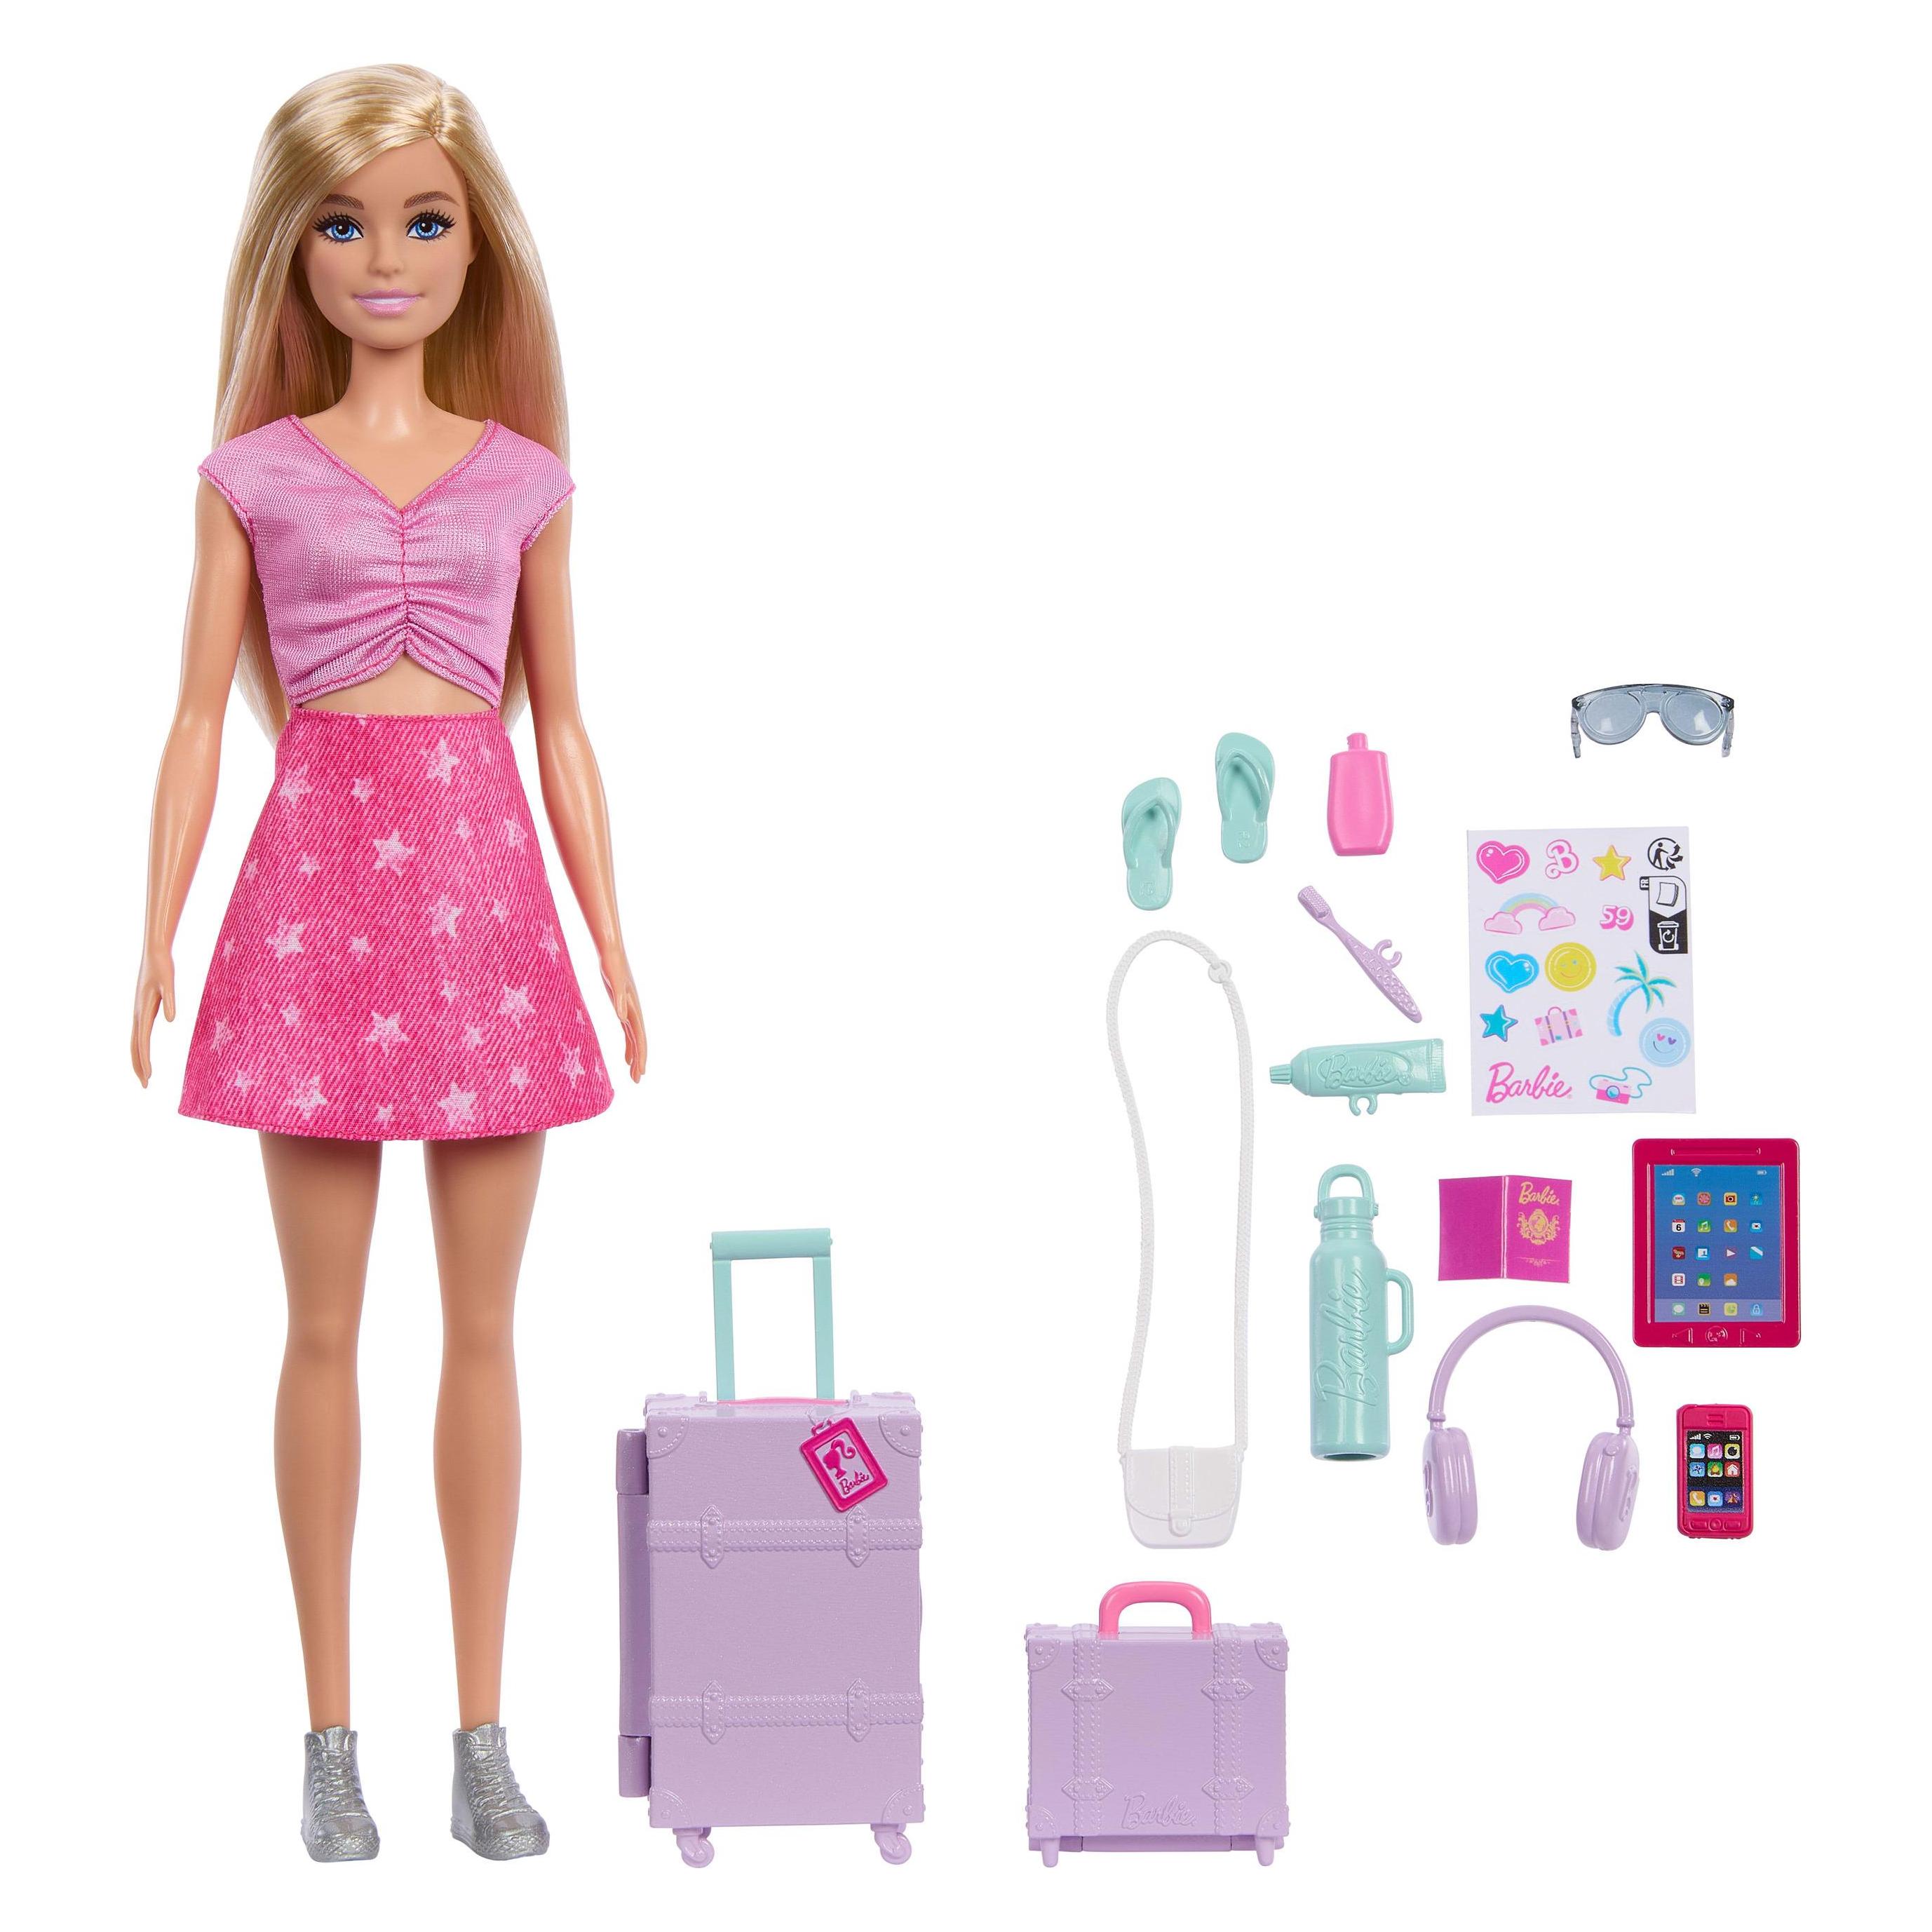
Barbie Reise Abenteuer MalibuDie Barbie-Puppe „Malibu“ hat ihren Koffer gepackt und ist bereit, mit dem nächsten Flieger in ein weiteres Reiseabenteuer zu starten! Ihre zwei stapelbaren Koffer können geöffnet werden, um all ihre Reiseaccessoires zu verstauen. Mit ihrem Tablet, einem Smartphone und Kopfhörern kommt während des Fluges keine Langeweile auf und mit ihren Flip-Flops und der süßen Sonnenbrille sieht sie dabei auch noch super stylish aus. Die Barbie-Puppe „Malibu“ hat einen Reisepass, eine Wasserflasche sowie ein Zahnputzset dabei. Ihre Koffer können mit den enthaltenen bunten Aufklebern nach Lust und Laune verziert werden. Kinder ab 3 Jahren werden es lieben, sich mit der Barbie-Puppe „Malibu“ Geschichten auf Reisen oder zu Hause auszudenken. Die Puppe kann nicht von allein stehen. Abweichungen in Farbe und Gestaltung vorbehalten. • Die Puppen aus der „Grenzenlose Abenteuer“-Reihe laden Kinder in die Welt von Barbie ein, um lebensechte Szenen nachzuspielen, bei denen es um Reisen und Abenteuer geht. • Ihre zwei stapelbaren Koffer können geöffnet werden, um all ihre Reiseaccessoires ein- und auszupacken. • Mit ihrem Tablet und den Kopfhörern kommt während des Fluges keine Langeweile auf. • Dank der Wechselschuhe und ihrer Sonnenbrille kann sich die Barbie-Puppe „Malibu“ jederzeit unterwegs nach Wunsch anders stylen. • Mit den enthaltenen bunten Aufklebern können die Koffer nach Lust und Laune verziert werden.23,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Brändi Stiftung Brändi Caminos - Der Weg ist das Ziel! - Neue Version 296584Produktbeschreibung Brändi Caminos ist ein 3D-Taktikspiel aus Holz für 2 oder 4 Personen. Ziel des Spiels ist es, mit den eigenen ... 1 x Brändi Caminos - Der Weg ist das Ziel! - Neue Version Sprache: deutsche Version Anleitung in: (teilw62,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Asmodee Hans im Glück Stone Age: Das Ziel ist dein Weg GrundspielWahrlich hart waren die Zeiten, als unsere Vorfahren noch gebückt hinter dem Holzpflug hergingen. Aber der Fortschritt ließ sich schon damals nicht aufhalten. Gute Werkzeuge und ertragreiche Pflanzen machten die Arbeit einfacher und das Leben angenehm. Steinzeit Bei Stone Age treten die Spieler an, diese Zeit nachzuerleben. Sie schlagen Holz, brechen den Stein und waschen Ihr Gold aus dem Fluss. All das tauschen sie eifrig, erweitern Ihr Dorf und erreichen so neue Ebenen der Zivilisation. Das ist spannend und packend. Glück gehört ebenso dazu wie eine gute Planung. Und eine ausreichende Portion Nahrung für sein Volk nach jeder Runde. Beißen Sie sich durch, wie Ihre Vorfahren es taten. Nur dann winkt Ihnen der Siegeskranz. Stone Age - eine aufregende Reise in die Vergangenheit. Auszeichnungen nominiert für das Spiel des Jahres 2008, 2. Platz Deutscher Spielepreis 2008 Lieferumfang: 116 hochwertige Holzfiguren, 116 detaillierte Plättchen, 36 illustrierte Spielkarten, 7 Würfel, 4 Spielertableaus, 1 Würfelbecher aus Leder, 1 Spielplan und 1 Anleitung40,60 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Board Game Box Mein erstes Abenteuer - Mit Karacho zum Ziel! (Spielbuch) Empfehlungsliste Kinderspiel 2023 - deutsch 291262Enscheide, wie die Geschichte weitergeht! Die Motoren starten, die ersten Funken sprühen! An der Startlinie prüfst du ein letztes Mal, ... 1 x Mein erstes Abenteuer - Mit Karacho zum Ziel! (Spielbuch) Empfehlungsliste Kinderspiel 2023 - deutsch19,00 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
-
Wie viel Selbstbehalt bei Unterhalt?
Wie viel Selbstbehalt bei Unterhalt? Der Selbstbehalt ist der Betrag, den eine Person behalten darf, um ihren eigenen Lebensunterhalt zu bestreiten, bevor sie Unterhalt zahlen muss. In Deutschland beträgt der Selbstbehalt für erwerbstätige Personen derzeit 1.160 Euro pro Monat. Für nicht erwerbstätige Personen liegt der Selbstbehalt bei 960 Euro pro Monat. Es gibt jedoch auch Ausnahmen und Sonderregelungen, je nach individueller Situation. Es ist wichtig, sich mit einem Anwalt oder einer Beratungsstelle zu beraten, um die genauen Regelungen und Berechnungen zu verstehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.